この記事のポイント
初期の資金負担を抑え、設備導入を検討しやすく!
「共同申請」で補助金相当額をリース料に反映!
リース会社との事前調整が重要となる
はじめに
「新事業進出・ものづくり商業サービス補助金」を活用して新しい事業を展開しようと考えたとき、多くの経営者様が直面するのが「初期の資金繰り・キャッシュアウトの壁」ではないでしょうか。補助金は性質上、原則として「一度自社で全額(または金融機関からの借入で)設備代金を支払い、実績報告を経て後から入金される」という後払い(精算払い)の仕組みをとっています。そのため、採択されてもなお、設備購入時の大きなお金の動き(つなぎ融資の負担など)に不安を覚える企業は少なくありません。そこで近年、強力な選択肢として注目されているのが「リース会社との共同申請スキーム」です。
本コラムでは、新制度において活用できるリース活用の仕組みや、事業者にとってのメリット、そして実務を進める上での注意点を分かりやすく解説します。
「リース共同申請」の仕組みとは?
これまでの「ものづくり補助金」などの一般的な補助金では、企業が単独で申請してリースを活用する場合、補助対象になるのは「補助事業の実施期間中に支払う毎月のリース料のみ」でした。数年間に及ぶリース期間のうち、最初の1年分程度しか補助されなかったため、実質的なメリットが乏しく利用しづらいのが実情でした。
しかし、本補助金ではリース会社と中小企業等が一体となって申請を行う「共同申請スキーム」が整備されています。
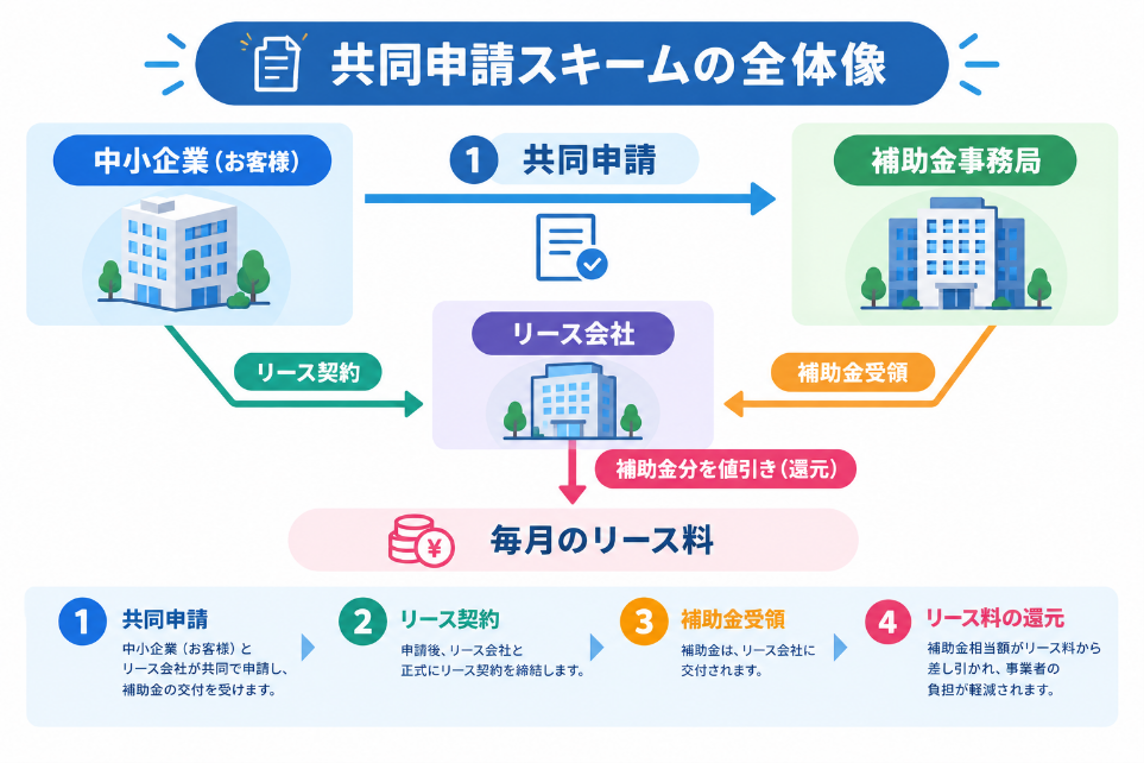
【自己資金・融資での購入と共同申請の違い】
・自己資金・融資での購入:
事業者が自ら設備を購入し、国からの補助金は「事業者の口座」に直接振り込まれます。
・リース会社との共同申請:
事業者とリース会社が連名(共同)で補助金に申請します。
採択・交付決定後、補助金は事業者ではなく「リース会社」に直接交付(入金)されます。
【補助金はどこに還元されるのか?】
リース会社に振り込まれた補助金相当分は、そのまま事業者の手元に入るわけではなく、「毎月支払うリース料の総額から、補助金相当分が減額(値引き)」される形で事業者に還元されます。
つまり、事業者は「最初から補助金分が差し引かれた割安なリース料」を毎月分割で支払っていくことになるため、巨額の初期投資やつなぎ融資の負担を回避しながら、最新の機械装置やシステムを導入できるのです。
「共同申請」の3つのメリット
新事業進出・ものづくり商業サービス補助金のリース共同申請を活用することで、設備導入に伴う初期投資の負担を抑えながら、資金繰りに配慮した事業展開を目指せます。ここでは、リース共同申請を活用する主な3つのメリットをご紹介します。
① 初期投資の負担を抑え、手元資金を確保しやすい
数千万円規模の機械装置や専用システムを導入する場合、購入資金を一括で支払うことは、企業のキャッシュフローに大きな影響を与える可能性があります。
リースを活用すれば、設備購入代金の一括支払いを避け、月々のリース料として費用負担を平準化できます。さらに、本補助金のリース共同申請を活用することで、補助金相当額がリース料から差し引かれるため、設備導入に伴う負担の軽減が期待できます。
手元資金を確保しながら、新事業への投資を進めやすくなることが大きなメリットです。
② 銀行借入への依存を抑え、資金調達の選択肢を確保
設備投資のために多額の銀行借入を行うと、今後の運転資金や追加投資に向けた資金調達計画に影響する場合があります。
リースを活用することで、設備購入に必要な資金を銀行借入だけに頼らずに調達できる可能性があります。その結果、運転資金や将来の成長投資に向けて、資金調達の選択肢を確保しやすくなります。
設備投資と運転資金のバランスを考えながら、計画的な事業拡大を目指せます。
③ リース契約に付帯する保険で、設備の損害リスクに備える
リース契約では、契約内容に応じて動産総合保険などが付帯する場合があります。対象となる事故や補償条件を満たせば、火災・水災・盗難などによる設備の損害に備えることができます。
高額な機械装置や専用システムを導入する際には、設備そのものの導入費用だけでなく、万が一の事故に備えたリスク管理も重要です。
契約に付帯する保険の内容を確認し、設備導入後の不測の事態にも備えられることがメリットです。
リース利用時・共同申請における実務上の注意点
非常に便利なリース共同申請ですが、利用にあたってはいくつかの厳格なルールや注意点が存在します。
計画の段階で把握しておかなければ、後々トラブルに発展するリスクがあります。
① 対象となるのは「所有権移転外ファイナンス・リース」のみ
すべてのリース契約が補助金の対象になるわけではありません。一般的に、以下の条件を満たす必要があります。
所有権移転外リースであること: 契約期間終了後も、設備の所有権がリース会社に留まるもの、または適正価格で買い取る形のものであること(オペレーティングリースや所有権移転型は対象外となる場合があります)。
補助事業期間との整合性: リース期間が補助事業の実施期間(およびその後の処分制限期間の一部)を正しくカバーしていること。
専用性・不可欠性: 導入する設備が、今回の「新事業の遂行に不可欠な専用機械・システム」であること(汎用性の高い事務用のパソコンや車両などは対象外なので注意が必要です)。
② リース会社の「事前審査」とタイムラグへの備え
共同申請を行うには、補助金の申請段階(またはその直前)において、パートナーとなるリース会社の内諾・仮審査を得ておく必要があります。
タイムラグのリスク:補助金の申請から採択発表、そして交付決定までには数ヶ月のタイムラグが生じます。事前内諾を得て申請したとしても、この間に自社の業績が低下したり経済環境が変動したりした場合、採択後の本審査で引っかかってしまい、リース契約が結べなくなるリスクがゼロではありません。
スキーム変更の困難さ:「最初はリースで申請したが、後からやっぱり自己資金(銀行融資)購入に変えたい」「別のリース会社に変更したい」という変更は、採択後に認められない可能性があります。そのため、申請の初期段階から、メインバンクや付き合いのあるリース会社と綿密に計画を共有しておくことが絶対条件となります。
③共同申請で必須となる「専用書類」
通常の申請書類(決算書等)に加え、共同申請では以下の専用書類の添付が必須となります。
リース料軽減計算書:補助金相当額が毎月のリース料から適切に減額(値引き還元)されることを証明する書類です。事前(申請前)に「公益社団法人リース事業協会」の確認・承認を受けることが必須となっています。
リース取引に係る宣誓書:適切なリース取引を行う旨を宣誓する書類で、共同申請パートナーとなる「リース会社」が作成します。
【実務上の注意点:徹底したスケジュール管理と事前確認が不可欠】
リース料軽減計算書の確認手続きには「公募回ごとの締切」が設定されています。
また、書類の作成・確認を行う発行体が「事業者(自社)」「リース会社」「リース事業協会」と多岐にわたるため、手配から発行までに十分な時間的猶予(リードタイム)を見込んでおく必要があります。
特に注意したいのが「補助金額の一致」です。
電子申請システムの入力値とリース料軽減計算書に記載された補助金額に1円でも差異があると、書類不備となり申請を受け付けてもらえません。
もし「特例適用の選択」や「申請時点の従業員数(補助上限額の区分)」を誤ったまま試算・発行依頼をしてしまうと、金額の食い違いが発生し、申請締切直前での修正・再発行が間に合わなくなる致命的なリスクが生じます。
事前の数値設定は慎重に行いましょう。
共同申請を成功させるためのステップと実務の進め方
リース共同申請を視野に入れて補助金に挑戦する場合、通常の自己資金購入とは異なるスケジュール感で動く必要があります。
リース共同申請を進める際の4ステップ
[Step 1] 導入設備の選定と仕様確定
新事業に必要な機械・システムを絞り込み、見積もりを取得
[Step 2] リース会社への打診・仮審査
補助金活用を前提とした共同申請が可能か、リース会社に相談・調整
[Step 3] 電子申請での共同申請手続き
事務局のガイドラインに沿って、入力を進め、準備した書類を添付のうえ、リース会社と連名で申請データを提出
[Step 4] 採択・交付決定後の本契約と発注
正式なリース契約を締結し、リース会社経由で設備の納入・設置を進める
まとめ
「新事業進出・ものづくり商業サービス補助金」におけるリース共同申請は、設備導入時の初期負担を抑えながら、必要な設備投資を進めるための選択肢の一つです。
自己資金や銀行融資だけでは初期投資の負担が大きい場合でも、リースを活用することで、資金調達の選択肢を広げられる可能性があります。
自社の財務状況やキャッシュフローを踏まえ、認定支援機関やリース会社にも相談しながら、無理のない資金調達方法を検討しましょう。適切な資金計画を立てることが、補助金申請の準備と新事業の円滑な立ち上げにつながります。
補助金の活用を検討されている事業者の方は、ぜひ一度、認定支援機関にご相談ください。