この記事のポイント
- 採択はスタートライン! 採択発表後、「交付申請」を経て「交付決定通知」を受領して初めて事業がスタートする。
- 事前着工は厳禁! 交付決定前に発注や契約を行うと、すべての経費が補助対象外となる。
- 証憑書類の徹底管理! 見積書から振込明細まで、適切に証憑をファイリングして実績報告に備える。
- 完了後「5年間」の報告義務! 補助金受領後も、毎年「事業化状況報告」と「賃上げ報告」が義務付けられる。
はじめに
「新事業進出・ものづくり商業サービス補助金」の申請準備を重ね、見事「採択」の通知を受け取った瞬間は、多くの経営者様や担当者様にとって大きな達成感を得る瞬間でしょう。しかし、実務上「採択はスタートラインに立ったに過ぎない」というのが紛れもない事実です。
補助金は、採択されただけで口座にお金が振り込まれるわけではありません。採択後の「交付申請」、実際の「設備購入・工事」、事業完了後の「実績報告」、そして入金後5年間にわたる「事業化状況報告」まで、正確かつスケジュール通りに手続きを遂行して初めて、補助金を無事に受領し活用することができます。
手続きの手順を誤ると、「補助金が振り込まれない」「計画変更が認められず自己負担になった」「報告義務を怠りペナルティを受けた」といったトラブルに発展することもあります。
本コラムでは、採択通知を受け取ってから補助金受領、そして完了後5年間の維持管理に至るまでの「全体ロードマップ」と各フェーズにおける注意点を分かりやすく解説します。
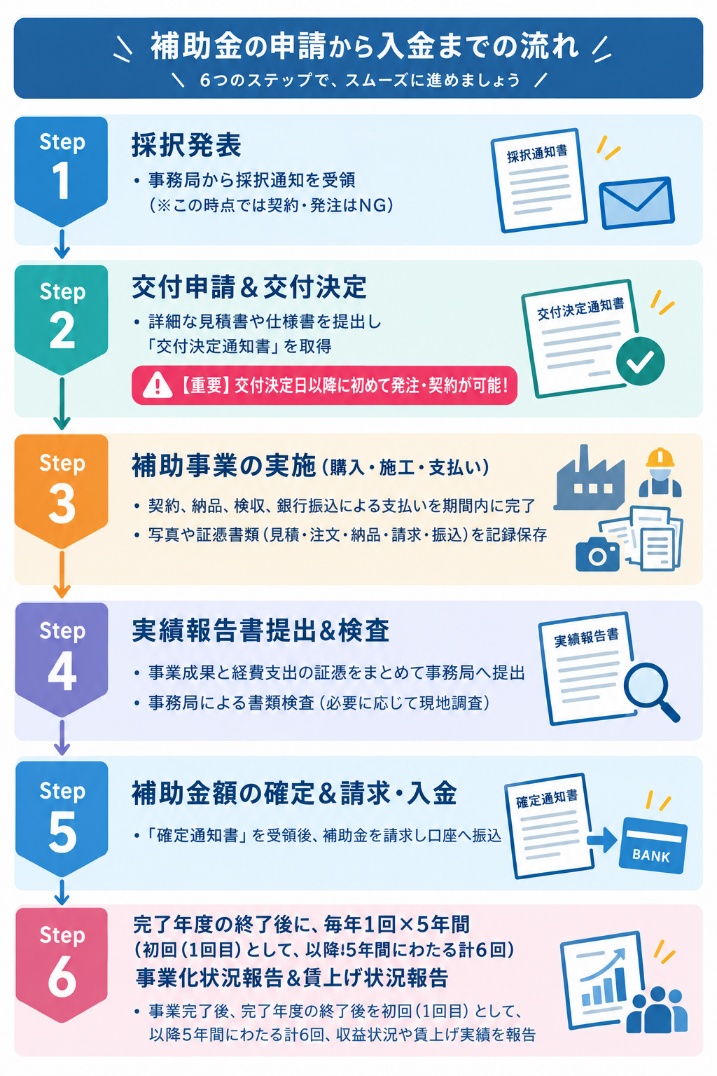
採択から補助金振込までの全体ロードマップ
まずは、採択発表から補助金が実際に振り込まれるまでのステップと全体の流れを把握しましょう。
各フェーズにおける実務のポイントと注意点
ロードマップの各ステップにおいて、事業者が特に躓きやすいポイントと具体的な実務対策を整理しました。
【ポイント①】交付申請〜交付決定(採択直後)
採択後、最初に行うのが「交付申請」です。
申請書に記載した設備投資計画について、より具体的な見積書やカタログ、仕様書などを添付して事務局へ申請します。
〈注意〉「事前着工」の禁止
「採択発表が出たから」といってすぐにメーカーに発注したり、工事契約を結んだりしてしまうと「事前着工」にあたります。
補助金のルール上、発注・契約・着工ができるのは「交付決定通知書」が発行された日以降です。交付決定前に契約した経費は、理由を問わず全額補助対象外となりますので、必ず社内や取引先(ベンダー・施工業者)に周知徹底してください。
【ポイント②】補助事業の実施(発注・施工・支払い)
交付決定通知を受け取ったら、いよいよ設備の発注や工場の施工を開始します。この期間中に留意すべきは「証憑(しょうひょう)書類の完全保持」です。
【必須となる書類リスト】
以下の書類を取引ごとに漏れなく保管・整理しておく必要があります。
- 見積依頼書・見積書(相見積もりが必要な場合あり)
- 発注書(注文書)・発注請書
- 納品書・検収書(納品日や検収完了日が明記されていること)
- 請求書
- 振込明細書・口座通帳のコピー(原則として銀行振込のみ認められます)
- 導入設備の写真(シリアルナンバーや型番、設置状況が確認できるもの)
〈注意〉計画変更(変更承認申請)のルール
「半導体不足で機械の納期が遅れそう」「円安で設備価格が上がったため仕様を一部変更したい」といった事態が発生した場合、事業者の判断で勝手に変更してはいけません。
あらかじめ事務局へ「変更承認申請」を行い、許可を得てから手続きを進める必要があります。承認なしで変更した場合、該当経費が不採択となるリスクがあります。
【ポイント③】実績報告~補助金の確定・入金
設備が導入され、支払いが完了したら、定められた期限内に「実績報告書」を提出します。事務局による厳格な書類検査が行われ、不備や不足があれば何度も修正・再提出(差し戻し)が求められます。
すべての確認が完了すると「補助金額確定通知書」が届き、精算払請求を行うことで、指定口座に補助金が振り込まれます。
補助金振込後「5年間の義務」完全ガイド
補助金が振り込まれた後も、事業者の義務は終わりません。
完了後5年間にわたり、以下の定期報告と適正管理が求められます。
補助事業完了後に課される「3大義務」 |
|---|
1.【事業化状況報告】初回+5年間の計6回、新事業の収益状況を報告 |
2.【賃上げ状況報告】 計画通りの給与増額・最低賃金を維持しているか報告 |
3.【財産管理義務】 導入した設備を処分・売却・転用しない(財産処分制限) |
1. 事業化状況報告
補助事業が完了した翌年度から数えて5年間、毎年指定の時期に「事業化状況報告」を電子申請システムから提出する必要があります。
〈報告する主な内容〉
- 新事業における売上高・営業利益・付加価値額
- 本補助事業で取得した設備の稼働状況
- 取引先の開拓状況や今後の見通し
2.賃上げ状況報告と未達成時のリスク
申請時に約束した「給与支給総額 年平均+3.5%以上」「事業場内最低賃金 地域別+30円以上」などの目標について、毎年報告を行います。
〈注意〉未達成時のペナルティ
補助金の返還要求:事業計画期間中に給与支給総額の目標や最低賃金要件が未達成となった場合、達成率に応じて補助金の一部または全額の返還を求められることがあります。
減点措置:未達成のまま経過した場合、将来的に他の国の補助金を申請する際に「過去の未達成ペナルティ」として減点対象となる可能性があります。
※天災などのやむを得ない理由で業績が悪化した場合は、免除規定が適用されるケースもあります。
3.財産処分制限(設備の管理義務)
本補助金で購入した機械装置や建物などの資産は、処分制限期間(通常5年〜10年程度、法定耐用年数に準ずる)が定められています。
この期間中に、事務局の承認なしに「売却」「廃棄」「他事業への転用」「担保設定」などを行うことは禁止されています。万が一、無断で処分した場合は補助金の返還が命じられます。落雷や火災で破損した場合でも事務局への報告が必要です。
【ポイント:収益納付は不要】
一般的な補助金では、事業完了後に利益が出た場合に補助金の一部・全部を返還する「収益納付」が求められることがありますが、本補助金(新事業進出・ものづくり補助金)では収益納付は求められません(原則不要)。ただし、上記の「事業化状況報告」および「賃上げ目標の達成」などの義務は免除されませんのでご注意ください。
まとめ
新事業進出・ものづくり商業サービス補助金は、採択されること自体も高いハードルですが、「採択後の実務をミスなく遂行すること」こそが、成功への鍵となります。
社内のリソースだけでこれらの膨大な手続きや証憑管理を行うのが難しい場合は、申請時にサポートを受けた認定経営革新等支援機関などの専門家に、「採択後の交付申請・実績報告・事業化状況報告の伴走支援」まで依頼しておくことを強くおすすめします。
適切な管理体制を整え、補助金を活用して自社の事業を飛躍させていきましょう。
補助金の活用を検討されている事業者の方は、ぜひ一度、認定支援機関にご相談ください。
≪出典元≫
https://shinjigyou-monodukuri.smrj.go.jp/assets/documents/shinmono_submission_guide_01.pdf
https://shinjigyou-monodukuri.smrj.go.jp/